
【ママ友トラブル】「借用書なし」だと、貸したお金が返ってこない?請求できるの?【弁護士が解説】
- 2026年10月30日公開
こんにちは、ヨムーノ編集部です。
夫婦や友人同士など、親しい間柄でのお金の貸し借りは、つい口約束だけで済ませてしまうこともあるでしょう。
しかし、いざ返してもらえなくなったとき、「借用書を作っていないから、もう諦めるしかないの?」と不安になるかもしれません。
今回は、そんな「もしも」のケースをもとに、ママ友に貸したお金が返ってこない場合の対処法について、株式会社BestOneの太田垣弁護士に教えていただきました。
※法律上の評価は個別の事情によって異なります。具体的な判断については、弁護士などの専門家にご相談ください。
【もしも、こんなことが起きたら?】「借用書ないじゃん」ママ友に10万円を貸したら……
※以下は、法律上の疑問を考えるために設定した架空の相談です。
ママ友のAさんとは、子どもを通じて知り合い、普段からLINEをしたり、お互いの家を行き来したりする間柄でした。
ある日、Aさんから「どうしても必要だから、10万円貸してもらえない?」と頼まれました。
「必ず返すから」と言われ、親しい相手だったこともあり、借用書は作らずに貸すことに。返してもらう時期についても、特に決めていませんでした。
ところが、それからしばらく経ってもお金は返ってきません。
LINEで「この前のお金、いつごろ返してもらえそう?」と聞くと、「ごめん、もうちょっと待ってて」と返信がありました。
それでも返済されないため、後日Aさんの家を訪ね、お金のことを切り出すと……。
「10万円?くれたよね。あれって、もらったものだと思ってた。借用書とかないじゃん。私たちの仲でしょ?」
まさかそんなことを言われるとは思わず、ゾッとしました。
帰宅して夫に相談すると、「でも、借用書を作らなかったのも悪かったんじゃない?」と言われ、さらに不安に。確かに借用書は作っていません。
借用書がないというだけで、相手に「もらったもの」と言われたら、もう返してもらうのは難しいのでしょうか。
教えてくれたのは…株式会社BestOne 太田垣弁護士
- 株式会社BestOne 弁護士・税理士 太田垣佳樹(おおたがき よしき)さん
東京大学法学部卒業。首都大学東京(現・東京都立大学)法科大学院修了。
2013年司法試験合格、2014年弁護士登録。Arden法律事務所の代表弁護士として、相続・不動産・企業法務を中心に幅広い案件を取り扱う。
2022年より東京都立大学法科大学院非常勤講師を務めるほか、2025年に税理士登録。
結論:借用書がなくても、返済を請求することはできます
借用書を作っていなかったからといって、返済を諦める必要はありません。
大切なのは、「お金を渡したこと」と「返してもらう約束だったこと」を示せるかどうかです。
では、具体的にどのような点がポイントになるのでしょうか。
「貸したお金」であることを示すポイントは2つ
お金の貸し借り(消費貸借契約)は、必ずしも借用書がなければ成立しないものではありません(民法587条)。
貸したお金の返還を求めるうえで、重要になるのは次の2点です。
実際にお金を渡したこと(金銭の交付)
「あとで返してもらう」という約束があったこと(返還の合意)
借用書がない場合は、この2点を裏付ける証拠が重要になります。
ご相談の際は、それぞれ何を証拠として示せるか、手元の資料を整理してみてください。
「貸した証拠」になるものは?
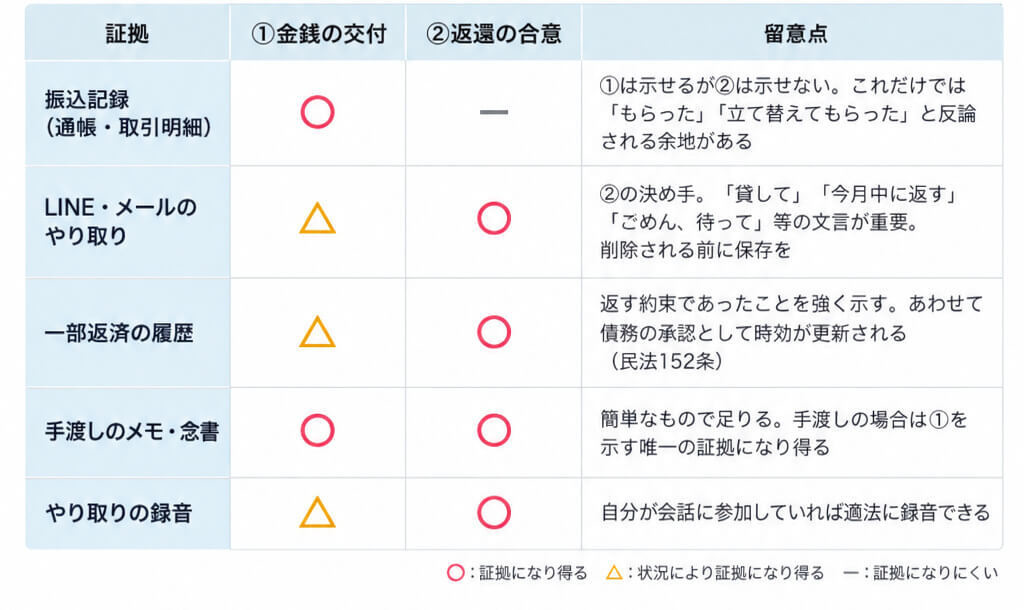
ご相談でよくあるのが、振込記録は残っているものの、「返してもらう約束だった」と分かる記録が残っていないケースです。
これだけでは「貸したお金」なのか、「あげたお金」なのかを判断できないことがあります。
今回のように、相手から「あれはもらったものだと思っていた」と反論された場合には、「返してもらう約束だった」とわかる記録が重要になります。
そこで、残しておきたいのがLINEなどのやり取りです。
たとえば、「必ず返す」「もうちょっと待って」といったメッセージも、お金の貸し借りがあったことを示す証拠になり得ます。
LINEのやり取りは、機種変更や退会などで消えてしまう可能性もあるため、スクリーンショットに加えて、トーク履歴の書き出しもおすすめします。
また、現金で手渡ししたため、振込記録などが残っていない場合は、LINEで「先日お渡しした10万円ですが」と確認し、相手とのやり取りの中で、お金を受け取ったことがわかる記録を残しておく方法もあります。
返済期限を決めていなかったら、いつ返してもらえる?
返済期限を決めていなかった場合、「今すぐ返して」と求めれば直ちに返済期限が来るというわけではありません。
民法591条1項は、返還の時期を定めなかったときは、貸主は「相当の期間を定めて」返還の催告をすることができると定めています。
LINEで「返してほしい」と伝えるだけでなく、「〇月〇日までに返してください」と、相手が準備できる期限をはっきり示して請求するのが確実です。
相当な期間は事案によりますが、1週間から2週間程度をみておけば足りることが多いです。示した期限を過ぎても返済がなければ、遅延損害金の請求や、裁判所の手続きを検討することになります。
【文例】
「〇月〇日にお貸しした10万円について、本書面到達後2週間以内にご返済くださいますようお願いいたします。」
時効にも注意が必要です。民法では、債権者が「権利を行使できることを知った時」から5年間行使しない場合などに、消滅時効が完成すると定められています(民法166条1項)。長期間放置しないことが大切です。
返済期限を決めていない場合、時効は、返済を請求した時から数え始めるわけではありません。請求しないまま年月が過ぎると、時効にかかるおそれがあります。
貸したお金を返してもらえないとき、どうする?
まずはLINEなどで期限を切って催告し、それでも返済されなければ、段階を踏んで次の手段を検討します。
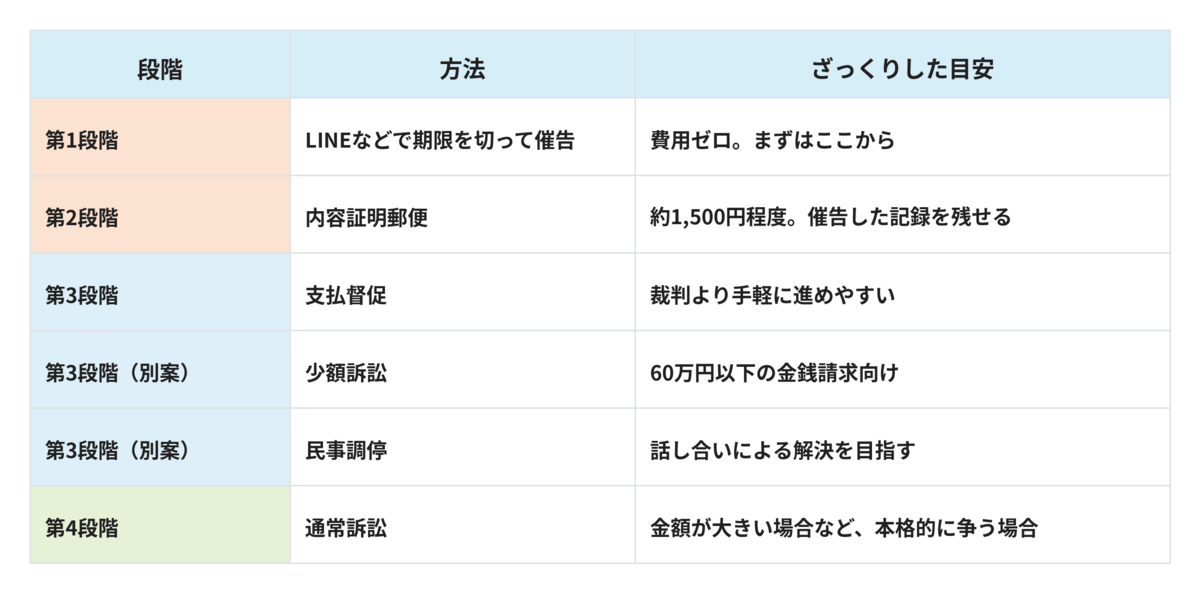
それぞれの方法について、詳しく見ていきましょう。
第1段階:まずはLINEなどで期限を切って催告
まずは相手に対して、返済期限を明確にしたうえで支払いを求めます。LINEなどを使えば費用はかからず、そのやり取り自体を証拠として残すこともできます。
第2段階:内容証明郵便を送る
LINEなどで催告しても返済されない場合は、内容証明郵便(配達証明付き)を送る方法があります。
費用は1,500円程度で、誰にいつ何を伝えたかを郵便局(日本郵便)が証明してくれます。
催告により時効の完成が6か月猶予される(民法150条)ほか、相手に対する心理的な効果も大きいでしょう。
第3段階:支払督促
さらに支払いがない場合は、裁判所を通じて「支払督促」を申し立てる方法があります。
手数料は訴訟より概ね安くなり(20万円以下の請求をオンラインで申し立てる場合を除く)、書面審査のみのため裁判所に出向く必要はありません。
ただし、相手が異議を出すと通常訴訟に移行します。
第3段階の別案:少額訴訟
60万円以下であれば、少額訴訟が費用対効果に優れることが多いです(相手が希望すれば通常の訴訟に移ります)。
原則1回の期日で判決が出され、手続きが簡易で本人でも利用しやすい制度です。
第3段階の別案:民事調停
相手との関係をできるだけ残したい場合には、民事調停という選択肢もあります。
話し合いによる解決を目指す手続きで、分割払いの合意もしやすいのが特徴です。
第4段階:通常訴訟
金額が大きい場合や、相手が返済義務そのものを本格的に争う場合には、通常訴訟を検討します。
金額による使い分けと、弁護士に相談すべきタイミング
①貸した金額によって、利用できる手続きは違う?
60万円以下であれば、少額訴訟も選択肢です。支払督促は裁判所に出向く必要がない一方、相手が異議を出すと通常の訴訟に移ります。少額訴訟は出頭が必要ですが、原則1回の期日で判決まで進みます(ただし、相手が求めれば通常の訴訟に移ります)。
相手が争わず放置しそうなら支払督促、早く決着をつけたいなら少額訴訟が向いています。
60万円を超え140万円以下は簡易裁判所、140万円を超えると地方裁判所が管轄になります。
②弁護士に相談したほうがよいのは、どんなとき?
弁護士費用との兼ね合いから、貸した金額が50万円以上の場合は、相談を検討する一つの目安になります。
ただし、金額が小さくても、次のような場合には弁護士への相談をおすすめします。
相手が「借りていない」などと主張し、返済する義務を認めていない
相手の住所がわからない、財産があるかどうかわからない
お金を返してもらう権利の時効が近づいている
ママ友同士の関係が悪化し、当事者だけで話し合うことが難しくなっている
③裁判で勝っても、お金を返してもらえないことがある?
見落とされがちなのが、裁判で勝ったからといって、必ずお金を回収できるわけではないことです。
相手に返済できるだけの財産がなければ、お金を回収することが難しくなります。
こうした場合には、一定の条件を満たせば、裁判所の手続きを通じて相手の預貯金口座などの情報を調べることができます(第三者からの情報取得手続・民事執行法207条)。
また、裁判所で相手に財産の状況を説明してもらう「財産開示手続」という制度もあります。相手方が正当な理由なく出頭しなかったり虚偽の陳述をしたりした場合、刑事罰の対象となります。
ただし、勤務先(給与債権)の情報の取得については、養育費などの扶養義務等に係る債権を有する債権者と、生命・身体の侵害による損害賠償請求権を有する債権者に限って認められており(民事執行法206条)、通常の貸金の回収では利用できません。
給料を差し押さえるには、勤務先を自力で把握している必要があります。回収まで見据えるのであれば、この点も含めてご相談ください。
ママ友ならではの注意点
子ども同士の関係が続く、地域コミュニティで顔を合わせ続けるという事情があるため、いきなり訴訟に踏み切ると、金銭は回収できても生活上の負担が残ることがあります。
まずは期限を切った催告、次いで内容証明という順に、段階を踏んで相手に考える時間を与える進め方をおすすめしています。
分割払いでの和解を目指すのであれば、民事調停が適しています。
「借用書がない=返してもらえない」ではない
太田垣弁護士によると、借用書を作っていなかったとしても、それだけで返済を諦める必要はないとのこと。
ポイントになるのは、「実際にお金を渡したこと」と「返してもらう約束だったこと」を示せるかどうかです。振込記録だけでなく、「来月返す」「もうちょっと待って」といったLINEのやり取りも、手元に残っているものを確認しておきたいですね。
親しいママ友だからこそ、まさか返してもらえなくなるとは考えにくいもの。もしトラブルになってしまった場合は、いきなり諦めるのではなく、まずは残っている記録を整理したうえで、状況に応じた対応を検討するとよさそうです。
※一部AI画像を使用しております。
「くらしをもっと楽しく!かしこく!」をコンセプトに、マニア発「今使えるトレンド情報」をお届け中!話題のショップからグルメ・家事・マネー・ファッション・エンタメまで、くらし全方位を網羅。
こちらもどうぞ
人気記事ランキング
24時間PV集計
コラム
-
![]() 知るとみんなに言いたくなる!【牛乳パック】上部にある"くぼみ”の重要な役割とは2025/03/26
-
![]() 「いい式だったね!」結婚式帰り、スマホを操作し始めた友人→「何してるの?」見せられた“メモ”にゾッ…2026/10/27
-
![]() モンブランの意味は「栗」じゃない!気になる「マロン」と「モンブラン」の使い分け2024/08/27
-
![]() スニーカーの【靴ひも】はもう結ばない!「4回くるくる」結び方の裏ワザ2026/03/27
-
![]() 人助けで商談を遅刻→「今すぐ来ないならクビ!」パワハラ上司から非情な宣告(泣)助けた女性の父親から正義の鉄槌!2026/07/29
-
![]() 【満員電車で女子高生「今、触りましたよね!」】男性「えっ、僕!?」→身に覚えがないのに“痴漢疑惑”!弁護士が警告「その行動、危険です」2026/10/28
-
![]() 「娘が入社するから、お前は裏方にまわれ!」ワンマン社長が娘を優遇(泣)→即、退職届を出した結果…2026/08/18
-
![]() 「どうせ詐欺メールでしょ」ログイン情報を無視したら警察沙汰!?→警察官が放ったひと言に思わずゾッ2026/10/27
-
![]() 【やってはいけない!ケチャップの置き方】"食品メーカー"の回答に→「ずっと反対だった...」勉強になる2025/06/03
-
![]() 裏ワザ【ズボンの紐】いちいち"ほどく"の面倒…「トイレでも激ラク」簡単に調節できる結び方2025/10/20
特集記事
-
![]() 2025年07月31日
-
![]() 2025年04月18日
-
![]() 2024年08月09日PR
-
![]() 2024年05月02日


連載記事
-
![]() 2026年06月08日
-
![]() 2019年08月21日
-
![]() 2019年05月28日


